IVA RCP / spese accessorie
In questa sezione approfondiamo il tema dell'IVA nel RCP (raggruppamento ai fini del consumo proprio). La decisione se e come l'IVA debba essere indicata e anche versata allo Stato è piuttosto complessa.
In questa sezione intendiamo ripercorrere le domande iniziali e le decisioni che ne derivano.
Come funziona l'IVA?
L'imposta sul valore aggiunto è in primo luogo un'imposta sulla cifra d'affari.
Un'impresa assoggettata all'IVA deve riscuotere un'imposta sulla propria cifra d'affari (vendita di prodotti e servizi), incassarla e successivamente versarla allo Stato.
Le imprese assoggettate all'IVA hanno però allo stesso tempo il diritto alla deduzione dell'imposta precedente sulle prestazioni acquistate.
L'obiettivo è che l'IVA su un prodotto venga tassata una sola volta, complessivamente, in base al suo valore presso il consumatore finale.
Dettagli sull'esempio
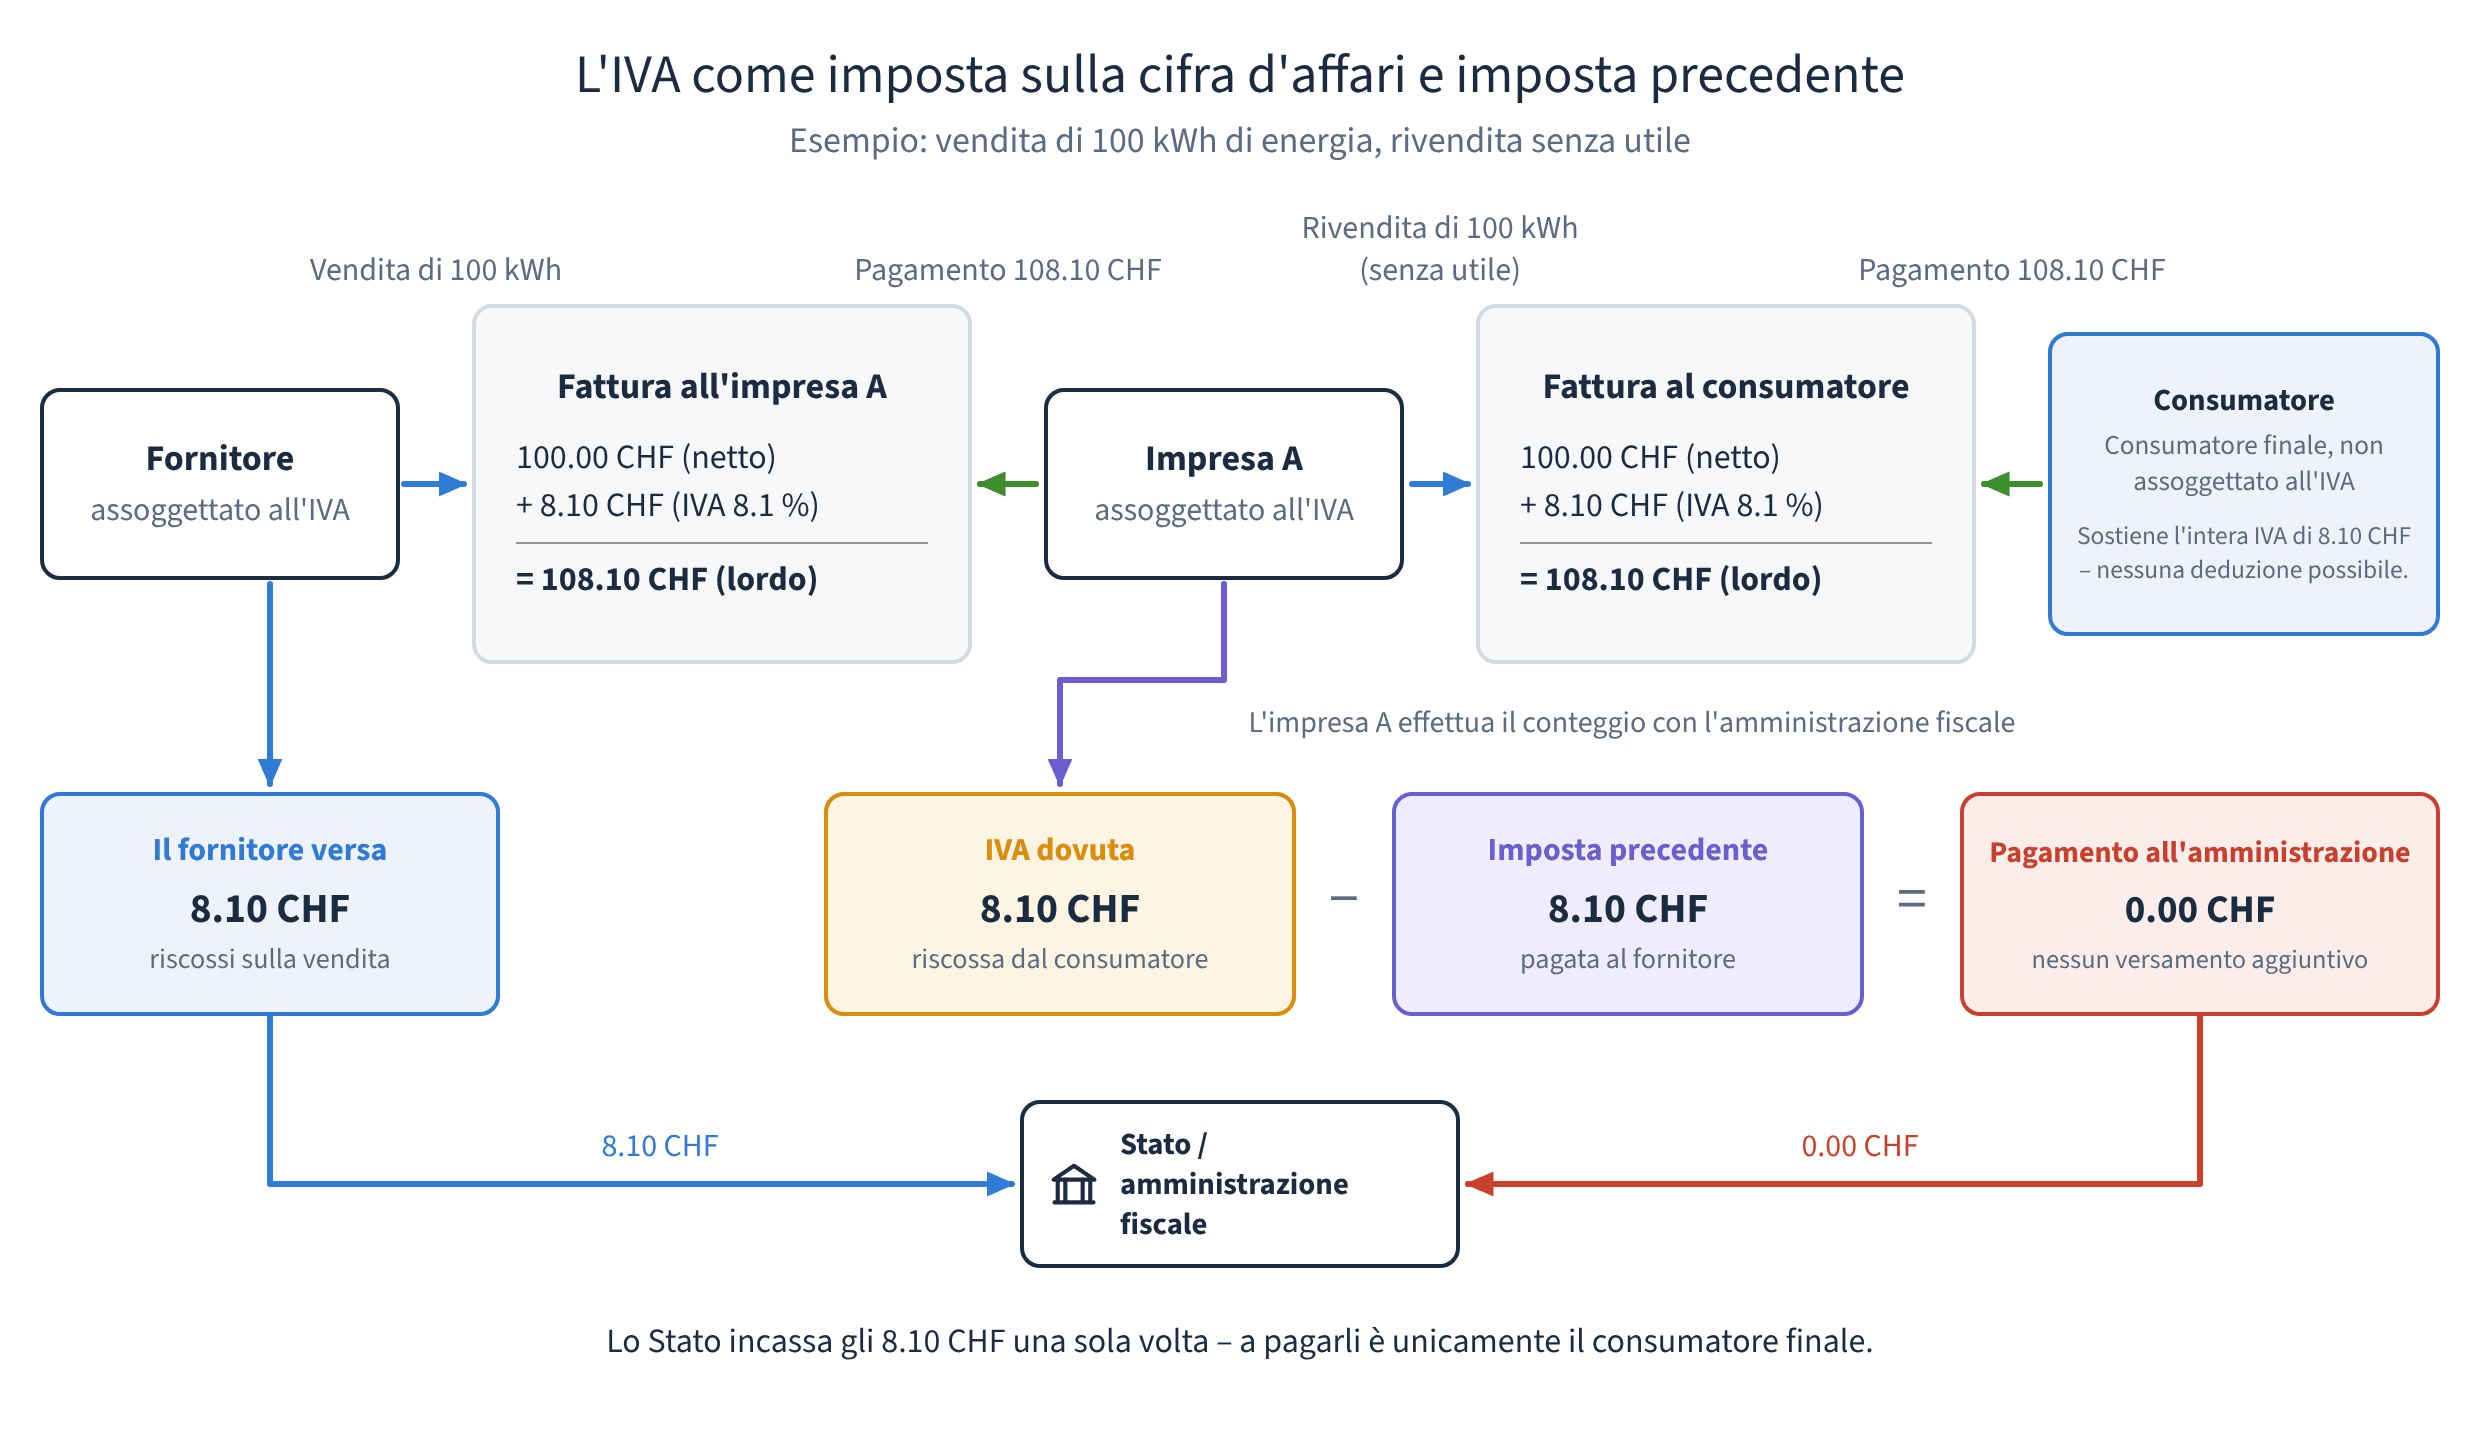
Se un'impresa A ordina presso il fornitore 100 kWh di energia per 100 CHF netti, riceve dall'azienda di approvvigionamento energetico assoggettata all'IVA una fattura per i 100 kWh di energia (100 CHF netti) + l'IVA (8.1%, 8.10 CHF), per un totale di 108.10 CHF.
L'impresa A paga 108.10 CHF, l'azienda di approvvigionamento energetico versa gli 8.10 CHF allo Stato e trattiene 100 CHF per le proprie prestazioni.
Se ora l'impresa A rivendesse questa energia a un consumatore (qui senza guadagno, per una migliore comprensione), l'impresa A offrirebbe al consumatore i 100 kWh di energia di nuovo al prezzo di 100 CHF e riscuoterebbe a sua volta l'IVA, poiché l'impresa A stessa è assoggettata all'IVA.
La fattura al consumatore risulta quindi la seguente:
100 kWh di energia (100 CHF netti) + l'IVA (8.1%, 8.10 CHF), per un totale di 108.10 CHF.
Il consumatore paga i 108.10 CHF all'impresa A.
L'impresa A riceve 100 CHF per l'energia e versa l'IVA di 8.10 CHF allo Stato.
Ora il punto importante: Sugli importi IVA da versare, l'impresa A può far valere la deduzione dell'imposta precedente prima di saldare il debito.
Grazie alla deduzione dell'imposta precedente, l'impresa A può dedurre 8.10 CHF (pagati in precedenza all'azienda di approvvigionamento energetico con la fattura dell'energia). Poiché non vi è stato alcun ricarico sul prezzo dell'energia (nessun guadagno), il debito risultante dalle vendite corrisponde a 8.10 CHF - la deduzione dell'imposta precedente = 0 CHF L'impresa A non deve quindi pagare nulla in più: per l'impresa A sono stati spesi 100 CHF e incassati 100 CHF.
Lo Stato ha sul conto gli 8.10 CHF per l'energia fin dall'inizio, e il consumatore, in questo caso non assoggettato all'IVA e quindi senza diritto alla deduzione, non può chiedere il rimborso degli 8.10 CHF. In questo modo solo il consumatore finale paga l'IVA del prodotto o del servizio.
Tutti gli attori intermedi possono di volta in volta chiedere il rimborso dell'IVA.
Quando si è assoggettati all'IVA e per che cosa? (stato 01.2026)
In un RCP (raggruppamento ai fini del consumo proprio) / RCP virtuale (vRCP) si vende principalmente un tipo di prodotto e un servizio. In questo caso il prodotto è l'energia elettrica e il servizio è il conteggio di questa energia.
Sempre più spesso, però, insieme al RCP vengono fatturati anche calore / acqua e spese accessorie. In questo contesto esistono diverse costellazioni aggiuntive che devono essere considerate ai fini dell'IVA.
Per ogni energia occorre decidere individualmente se vi è o meno l'assoggettamento all'IVA.
Il RCP è assoggettato all'IVA per l'energia elettrica e i servizi?
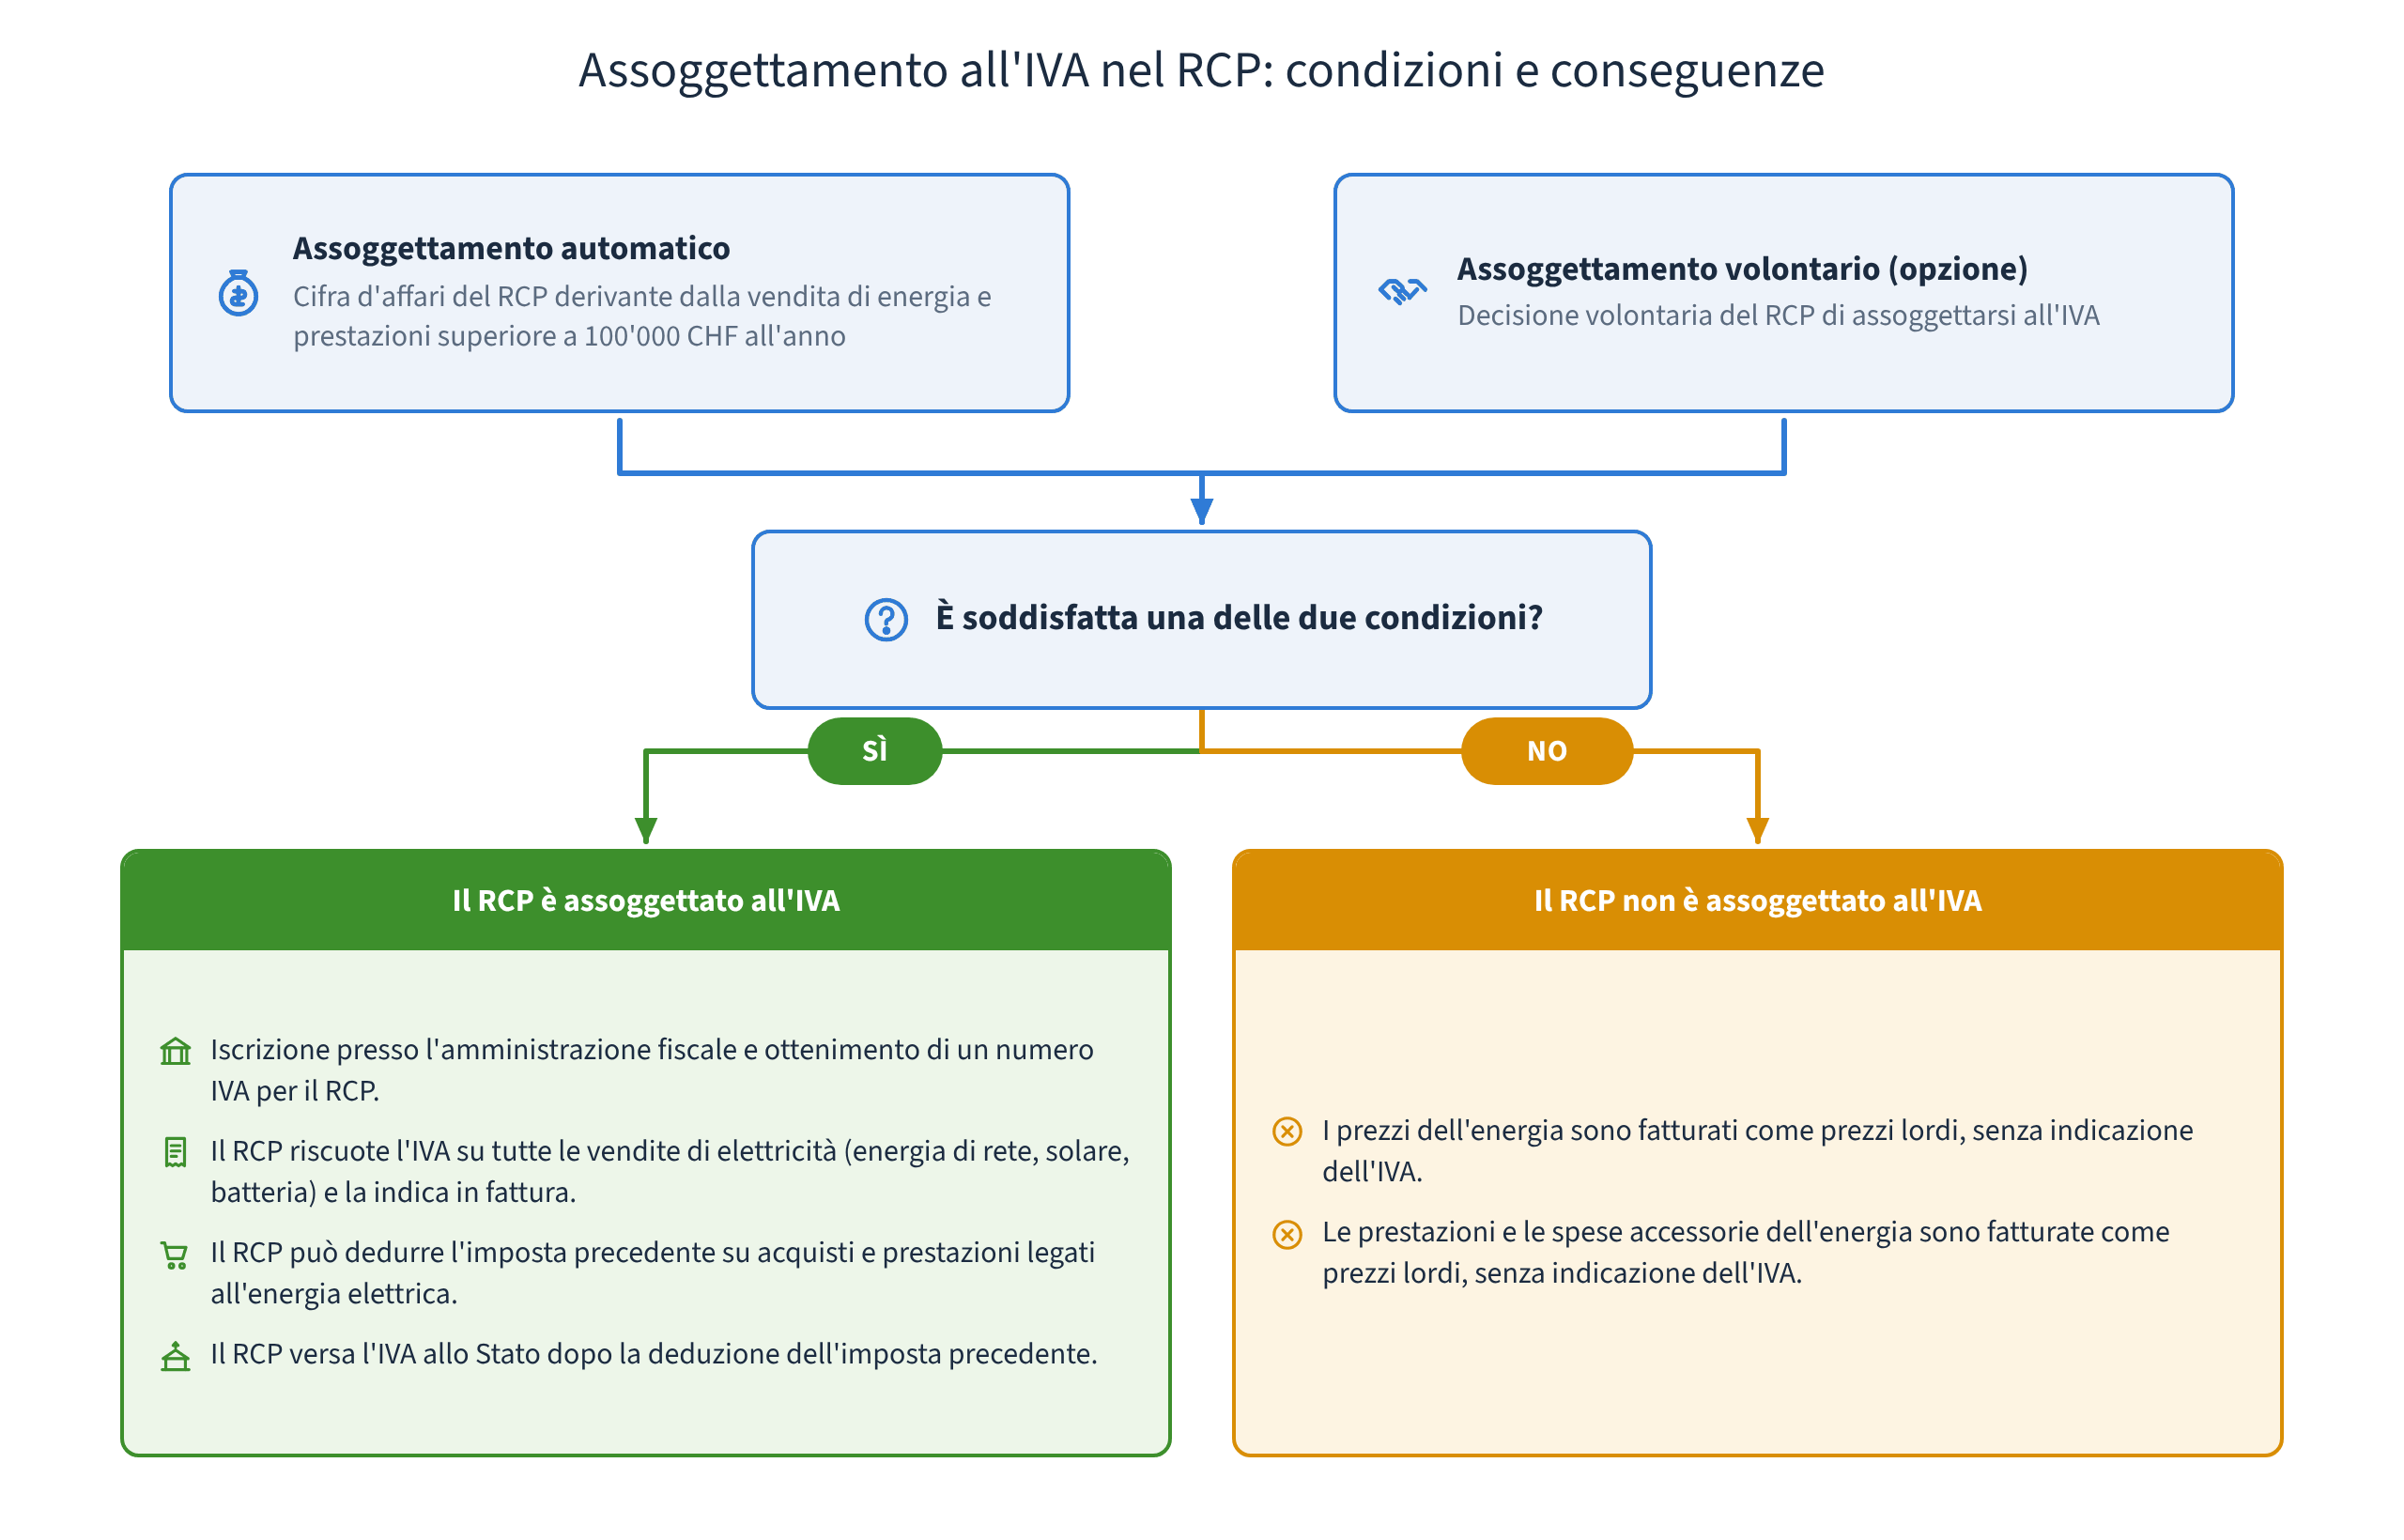
L'assoggettamento all'IVA può sorgere in linea di principio per le seguenti condizioni:
-
Cifra d'affari derivante dalla vendita di energia e servizi del RCP (raggruppamento ai fini del consumo proprio) > 100'000 CHF / anno --> Assoggettamento automatico
-
Tramite un assoggettamento volontario del RCP all'IVA (opzione del RCP)
In entrambi i casi è necessario annunciarsi all'ufficio delle imposte e ottenere un numero IVA per il RCP.
Se si verifica uno dei due casi, per il RCP accade quanto segue:
Il RCP è assoggettato all'IVA:
-
Il RCP riscuote l'IVA su tutte le vendite di elettricità (energia di rete, energia solare ed energia della batteria) e la indica sulle fatture.
-
Il RCP ha diritto alla deduzione dell'imposta precedente per acquisti e servizi legati all'energia elettrica.
-
Il RCP deve versare l'IVA allo Stato dopo la deduzione dell'imposta precedente
Il RCP non è assoggettato all'IVA:
-
I prezzi dell'energia vengono fatturati a prezzi lordi senza indicazione dell'IVA
-
I servizi e le spese accessorie per l'energia vengono fatturati a prezzi lordi senza indicazione dell'IVA
Sussiste un assoggettamento all'IVA per calore / acqua e spese accessorie?
A questa domanda si può rispondere solo in base al tipo di vendita di queste energie e al rapporto e al mandato in relazione all'immobile, oltre alle domande su cifra d'affari e opzione.
Caso 1 (dettagli vedi sotto): Le energie vengono prodotte nell'immobile o acquistate dal locatore e poi ripartite? --> Riscaldamento centralizzato, teleriscaldamento e ripartizione tramite spese accessorie agli abitanti
Caso 2 (dettagli vedi sotto): Le energie vengono prodotte e fornite direttamente dal RCP all'inquilino? --> Situazione da fornitore di energia, ad es. teleriscaldamento?
Sulla base di questi due esempi è chiaramente visibile che i rapporti e le relazioni sono diversi e possono quindi portare a risultati diversi.
Caso 1:
Dettagli:
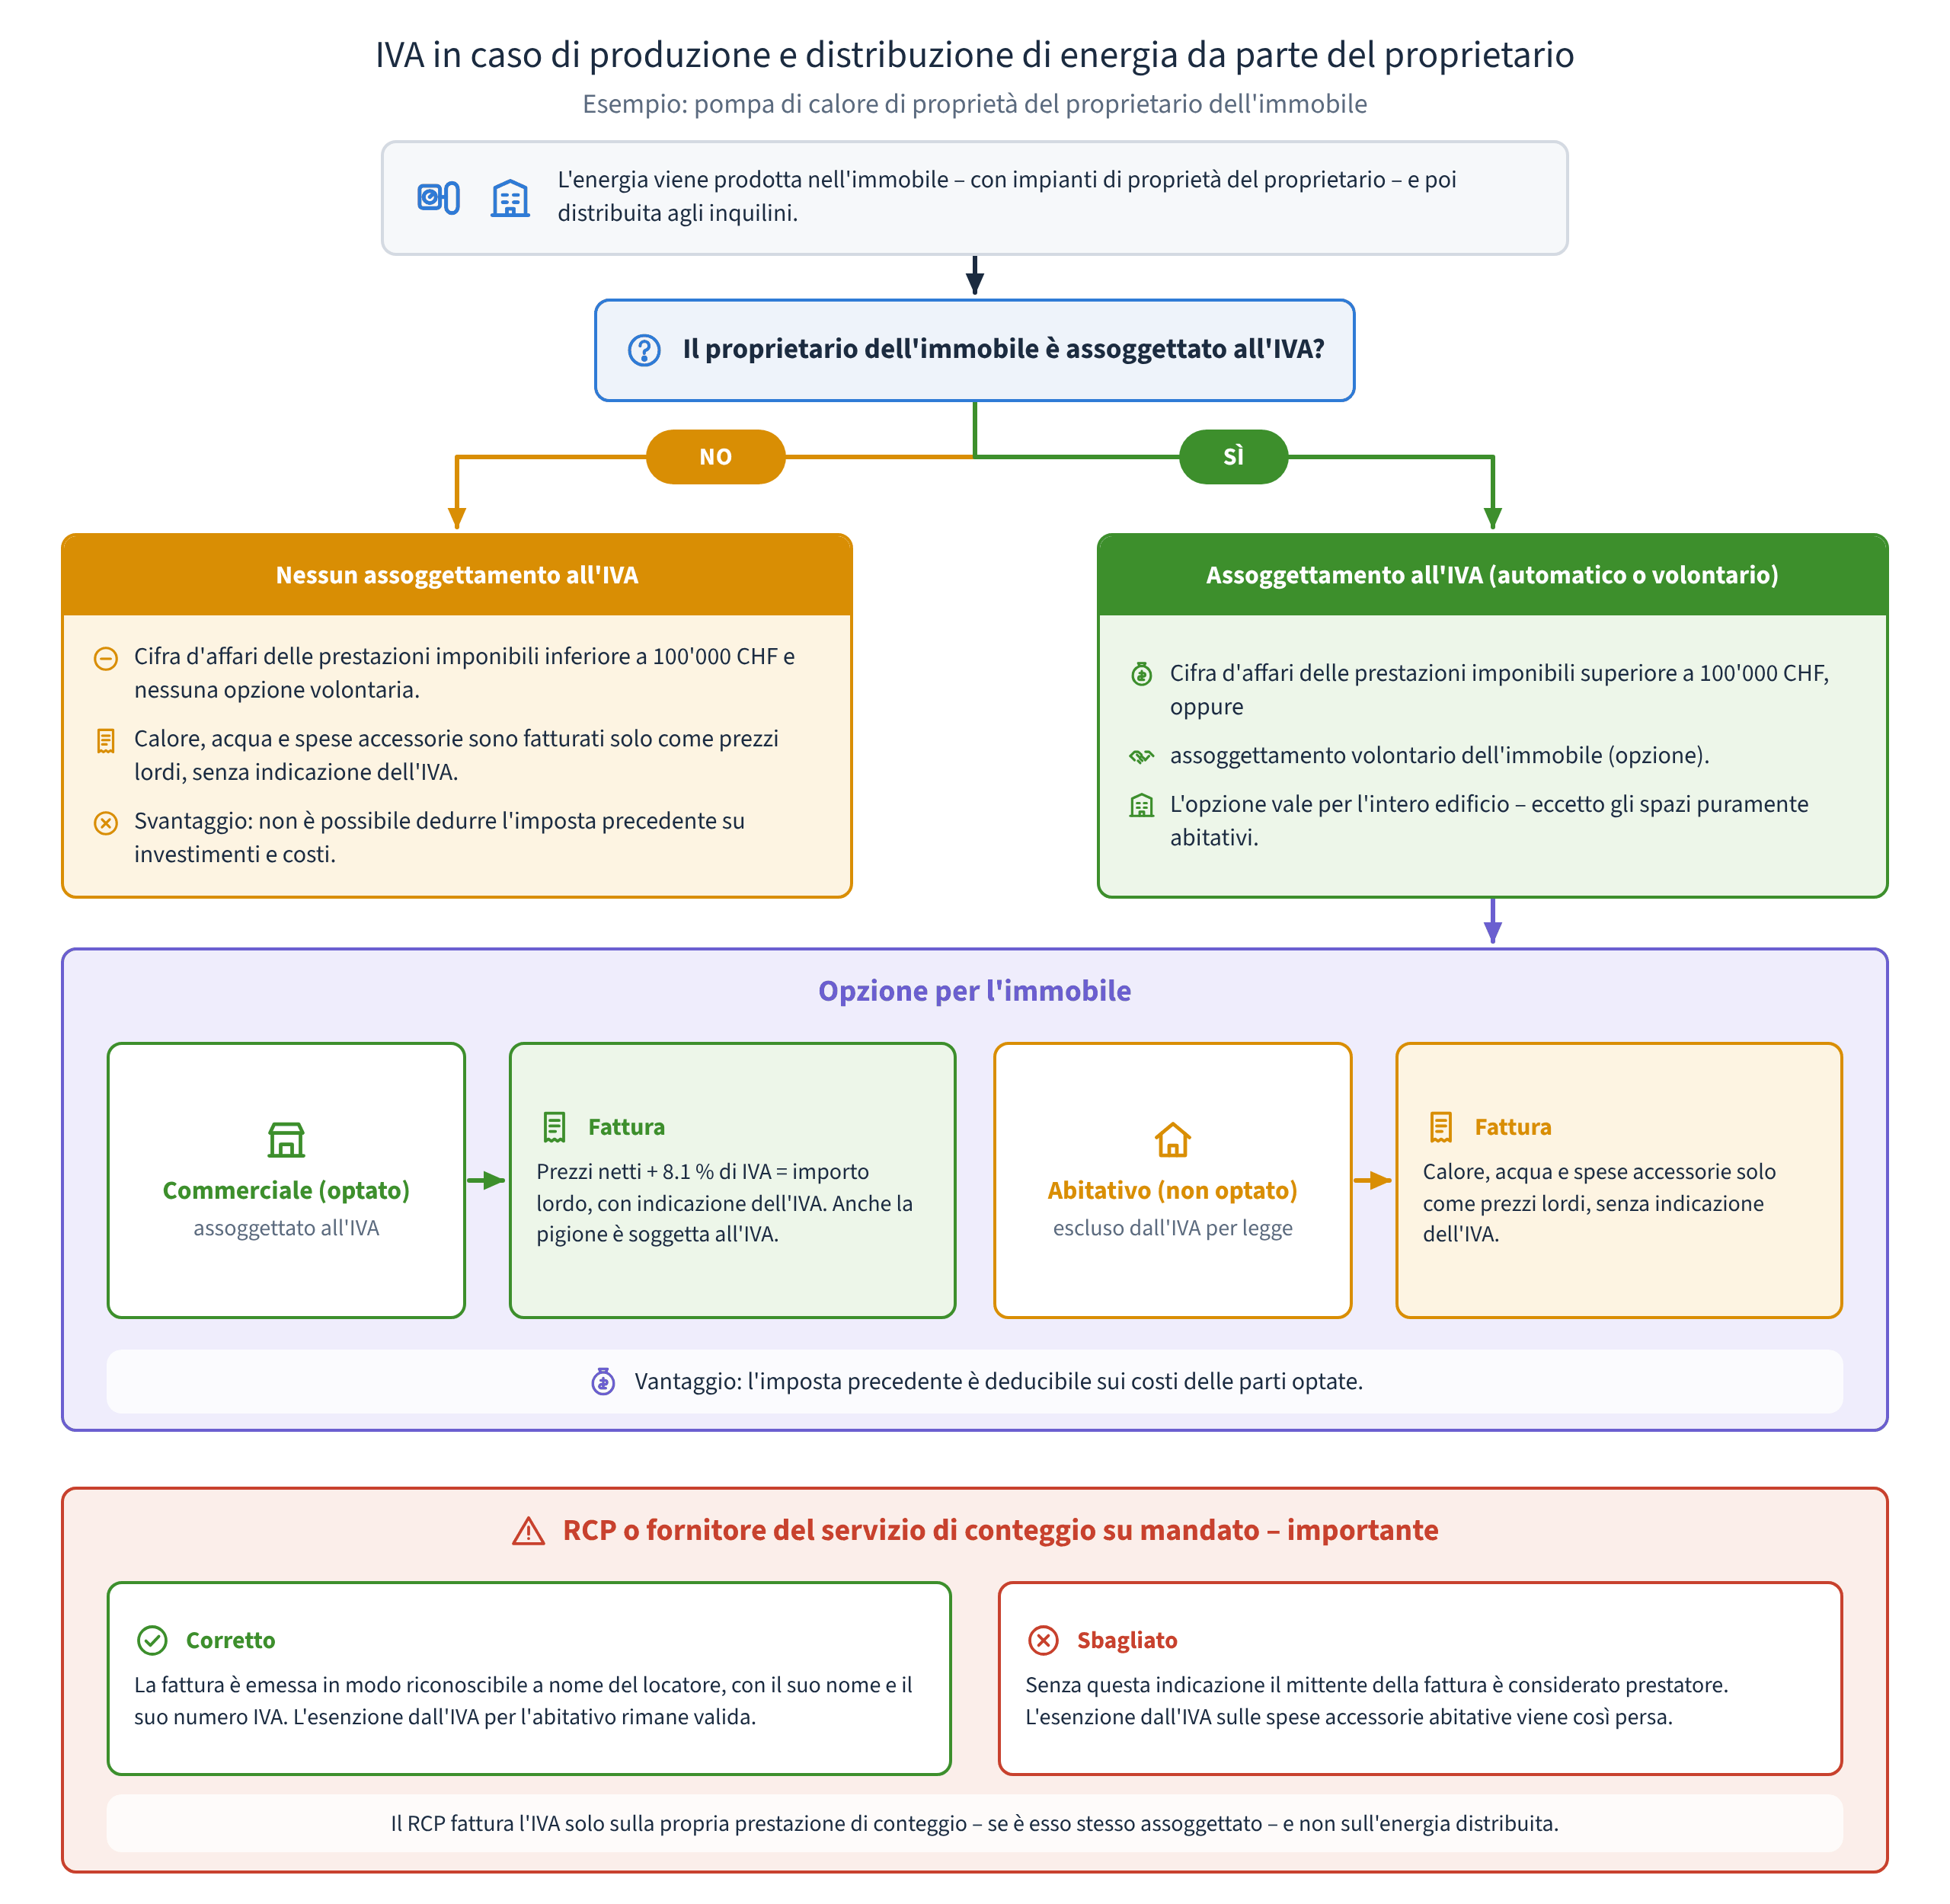
Le energie vengono generate nell'immobile da una pompa di calore con accumulatore di acqua calda e poi distribuite negli immobili. oppure Il caso della comunione dei comproprietari per piani (PPP), che acquista energia e poi la ripartisce.
Poiché le energie sono state generate nell'immobile tramite apparecchiature di proprietà del proprietario dell'immobile, si pone ora la domanda se il proprietario dell'immobile sia assoggettato all'IVA. (Energie e spese accessorie)
Il RCP o il fornitore del servizio di conteggio conteggia queste energie come servizio nei confronti del proprietario dell'immobile, su mandato. Il RCP o il fornitore del servizio di conteggio deve riscuotere l'IVA sul servizio di conteggio stesso, se è assoggettato all'IVA, ma non sulle energie e sulle spese accessorie da ripartire.
Il proprietario dell'immobile può in linea di principio essere a sua volta assoggettato all'IVA per gli stessi motivi:
-
Cifra d'affari derivante da prestazioni imponibili > 100'000 CHF / anno --> Assoggettamento automatico Prestazioni imponibili sono ad es. la locazione di appartamenti di vacanza o di posteggi senza relazione con la locazione di abitazioni. Anche i servizi forniti in proprio sono prestazioni imponibili. Le normali locazioni di abitazioni non sono di per sé prestazioni imponibili.
-
Tramite un assoggettamento volontario dell'immobile all'IVA (opzione)
L'opzione più frequente è l'assoggettamento volontario. Un obbligo derivante dalla cifra d'affari si verifica piuttosto raramente, poiché la locazione di spazi puramente abitativi non è una prestazione imponibile.
Opzione (opzione parziale) di un immobile
La decisione di optare per un immobile spetta al proprietario dell'immobile. Può essere una mossa intelligente per la locazione di superfici commerciali, poiché le attività commerciali possono allora far valere la deduzione dell'imposta precedente sull'IVA.
Se viene presa la decisione di optare, l'intero immobile di proprietà dello stesso locatore viene optato e assoggettato volontariamente all'IVA.
È importante capirlo, perché ciò assoggetta all'IVA tutte le parti dell'immobile che appartengono a questo locatore. Fanno eccezione per legge gli spazi puramente abitativi, per i quali non è possibile optare.
Esempio:
Se l'edificio con 4 unità (2x superficie commerciale, 2x spazio abitativo) è interamente di proprietà del proprietario A e questi opta, egli è per così dire parzialmente optato per tutte le parti dell'immobile che non sono spazi puramente abitativi.
-
Superficie commerciale 1 --> optata
-
Superficie commerciale 2 --> optata
-
Spazio abitativo 1 --> non optato, perché lo spazio abitativo è escluso dall'IVA
-
Spazio abitativo 2 --> non optato, perché lo spazio abitativo è escluso dall'IVA
Per tutte le unità optate deve ora avvenire quanto segue:
-
Indicare gli importi fatturati per calore / acqua netti incl. IVA. Qui è importante notare che l'IVA si allinea all'aliquota IVA delle pigioni per tutte le componenti. Anche le spese con aliquota ridotta (2.6% per l'acqua fredda) devono poi essere tassate con l'aliquota normale dell'8.1%.
-
Indicare gli importi fatturati per le spese accessorie netti incl. IVA.
-
Indicare la pigione netta incl. IVA! (Con l'opzione dell'immobile, anche la pigione è soggetta all'obbligo dell'IVA)
Per tutte le unità non optate (spazi abitativi):
-
Importi fatturati per calore / acqua a prezzi lordi senza indicazione dell'IVA.
-
Importi fatturati per le spese accessorie a prezzi lordi senza indicazione dell'IVA.
Oltre all'assoggettamento, il proprietario dell'immobile ha però ora anche diritto alla deduzione dell'imposta precedente per tutte le prestazioni che riguardano le parti dell'immobile optate, ma non per quelle non optate.
Se il RCP o il fornitore del servizio di conteggio agisce su mandato come fornitore di servizi per calore / acqua e spese accessorie, è importante quanto segue:
-
Sulla fattura all'inquilino deve essere chiaramente visibile che la fattura è stata emessa in rappresentanza del locatore. Se ciò non viene espresso chiaramente, il mittente della fattura è considerato l'emittente della fattura. Poiché in tal caso le fatture per pigione e spese accessorie non proverrebbero dallo stesso emittente, decade il diritto all'esenzione dall'IVA per calore / acqua e spese accessorie, poiché non sono più considerati parte della pigione!
Un testo indicativo: Fatturazione e invio in rappresentanza del Suo locatore XXXXXXXXXX Se il locatore è assoggettato all'imposta, con indicazione del numero IVA del locatore.
Caso 2: